Vidina nižšej úrokovej sadzby alebo menšej mesačnej splátky je obrovským lákadlom. 📉
Reklamy bánk nás neustále presviedčajú, že preniesť si úver ku konkurencii je to najlepšie finančné rozhodnutie.
Realita však býva často odlišná. Ak refinancujete svoj úver pri každej možnej príležitosti a neustrážite si jeden kľúčový parameter, môžete sa chytiť do skrytej matematickej pasce. 🪤 V konečnom dôsledku vás to môže stáť desaťtisíce eur.
Hlavný problém spočíva v samotnej mechanike splácania, presnejšie v tom, ako funguje anuitná splátka. 📊
🏦 Anatómia anuitnej splátky: Istina vs. Úrok
Pri štandardnom úvere zaplatíte banke každý mesiac rovnakú sumu – anuitnú splátku.
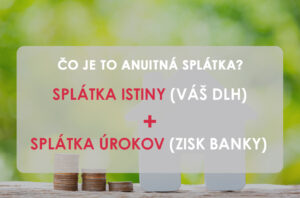
Táto suma sa však skladá z dvoch úplne odlišných častí:
- Splátka istiny (Váš dlh): 📉 Časť, ktorá reálne znižuje váš dlh.
- Splátka úrokov (Zisk banky): 💸 Odmena banke za požičanie peňazí.
Hoci je vaša mesačná splátka po celú dobu fixácie nemenná, vnútorný pomer medzi istinou a úrokom sa v čase radikálne mení. Banka si totiž úrok vždy počíta z aktuálnej výšky nesplatenej istiny.
Čím je istina vyššia (teda na začiatku splácania), tým vyššia je aj splátka úrokov. 📈 V prvých rokoch trvania hypotéky tak vaša mesačná splátka ide z veľkej časti iba na zaplatenie úrokov banke a váš reálny dlh (istina) klesá len veľmi pomaly. Až v druhej polovici životnosti úveru sa tento pomer otáča a vy začínate zrýchlene splácať samotný dlh.
🔄 Pasca neustáleho refinancovania
Čo sa stane, ak sa po troch alebo piatich rokoch rozhodnete úver refinancovať a zobrať si novú hypotéku, ktorú opäť natiahnete na 30 rokov, aby ste si čo najviac znížili mesačnú splátku?
Urobíte presne to, na čo banky čakajú: zresetujete celý proces splácania a začnete odznova. 🛑
Pretože ste si zobrali nový úver s novým kalendárom splácania (amortizačným plánom), pomer vo vašej anuitnej splátke sa vráti na začiatok. Opäť začnete banke platiť obrovskú porciu úrokov a z vašej istiny sa bude ukrajovať len minimum. Ak tento proces zopakujete každých pár rokov, stanete sa pre bankový sektor ideálnym klientom – človekom, ktorý im neustále platí tie najdrahšie počiatočné úroky. 💶
💡 Konkrétny príklad: Ako vás natiahnutie splatnosti pripraví o peniaze
Predstavte si, že z pôvodnej hypotéky vám zostáva splatiť ešte 100 000 €. Máte za sebou už 5 rokov splácania a do konca vám zostáva 25 rokov. Konkurenčná banka vám ponúkne vynikajúci úrok 3,50 % a vy sa rozhodnete konať.
Máte dve možnosti:
❌ Možnosť A: Refinancovanie s opätovným natiahnutím na 30 rokov (Najčastejšia chyba)
Necháte sa zlákať čo najnižšou splátkou a novú hypotéku si nastavíte opäť na 30 rokov.
- Vaša nová mesačná splátka bude krásnych 449 €.
- Celkovo však banke na úrokoch za 30 rokov preplatíte 61 644 €.
- Váš celkový čas splácania bývania sa predĺžil z 30 na 35 rokov (5 rokov ste už splácali + 30 nových).
✅ Možnosť B: Rozumné refinancovanie so zachovaním 25 rokov
Do novej banky prejdete, ale trváte na tom, že si zachováte pôvodnú zostatkovú dobu splatnosti – teda 25 rokov.
- Vaša nová mesačná splátka bude 500 €.
- Celkovo banke na úrokoch za 25 rokov preplatíte len 50 187 €.
⚠️ Rozdiel? Pri „lákavejšej“ nižšej splátke (Možnosť A) v skutočnosti prerobíte viac ako 11 400 € na úrokoch a budete v dlhoch o 5 rokov dlhšie.

🛑 Náš tip: Skúste najprv vyjednávať s vlastnou bankou
Než začnete riešiť prenos hypotéky a papierovačky, oplatí sa zájsť do svojej súčasnej banky (odkiaľ už hypotéku máte) a požiadať o prehodnotenie výšky úrokovej sadzby. Zostať vo svojej banke s upraveným úrokom je vždy lepšie, lacnejšie a jednoduchšie, ako neustále skákať z banky do banky a platiť poplatky za nové znalecké posudky či kataster.
🎯 Kedy sa teda zmena skutočne oplatí?
Refinancovanie nie je automaticky zlé, je to výborný nástroj, ak sa používa správne.
Oplatí sa vám v týchto prípadoch:
- Získate výrazne nižší úrok, ale nezmeníte (alebo skrátite) dobu splatnosti. ⏱️ Pokračujete v splácaní tam, kde ste prestali, len za lepších podmienok.
- Popri splátke aj investujete (Inteligentná hypotéka). 📈 Najlepšie finančné rozhodnutie je spojiť hypotéku s investovaním. Ak si úver natiahnete a mesačnú splátku znížite, ušetrený rozdiel nevymíňajte, ale pravidelne investujte (napríklad do ETF fondov). My na to máme overený nástroj – tzv. Inteligentnú hypotéku. Vieme vám ju bezplatne nastaviť tak, aby ste v banke zbytočne nepreplácali a vďaka výnosom z investovania splatili úver o roky skôr.
- Potrebujete konsolidovať drahé úvery. 💳 Ak máte okrem hypotéky aj drahé spotrebné úvery či kreditné karty, ich zlúčenie do jednej hypotéky vám môže zachrániť rodinný rozpočet.
💻 Neverte len pocitom, prepočítajte si to
Predtým, než podpíšete zmluvy, nechajte si prepočítať presný amortizačný plán. Pripravili sme pre vás profesionálne bezplatné nástroje, kde si viete zdarma a do 10 minút porovnať rôzne scenáre:
👉 Zistite zloženie svojej splátky (Úrok vs. Istina) v našej hypotekárnej kalkulačke
👉 Zistite, ako splatiť úver skôr v kalkulačke Inteligentnej hypotéky
Ukážka prikladov našich nástrojov a kalkulačiek, pomocou ktorých vám to vieme prepočitať na pár minút. A máte to zadarmo.
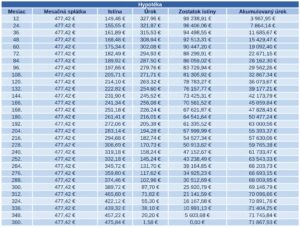
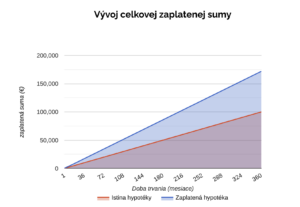
📱 VÝPOČET ANUITNEJ SPLÁTKY A MECHANIZMU
Príklad výpočtu a štruktúry anuitnej splátky a akumulácie zaplatených úrokov vs znižovanie istiny úveru

🤝 VÝPOČET SKORŠIEHO SPLATENIA CEZ INTELIGENTNÚ HYPOTÉKU
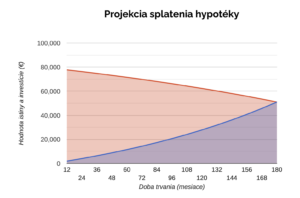
Ako zaplatiť na úrokoch čo najmenej a získať tak späť zaplatené úroky

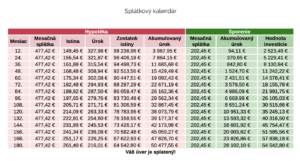
🤝 Ak si nie ste istí, či je ponuka banky pre vás skutočne výhodná, neváhajte sa na nás obrátiť. Náš finančný konzultant vám s prepočtami rád a bezplatne asistuje, aby ste mali istotu, že vaše finančné rozhodnutie je postavené na reálnych číslach, nie na emóciách z reklamy.
Ing. Igor Čečko
generálny riaditeľ