Ako profesionálni finanční konzultanti sa denne stretávame s klientmi, ktorí riešia svoju budúcnosť. Jedna téma však aktuálne naberá na absolútnej kritickosti – a tou sú dôchodky. Ak sa pozrieme na tvrdé dáta, realita je neúprosná a my musíme našim klientom otvoriť oči.
📊 Tvrdé čísla, ktoré nepustia
Pri pohľade na prognózu demografického vývoja Slovenska v rokoch 2010 až 2040 je jasné, že náš dôchodkový systém v súčasnej podobe smeruje k obrovskému problému.
Zoberme si fakty:
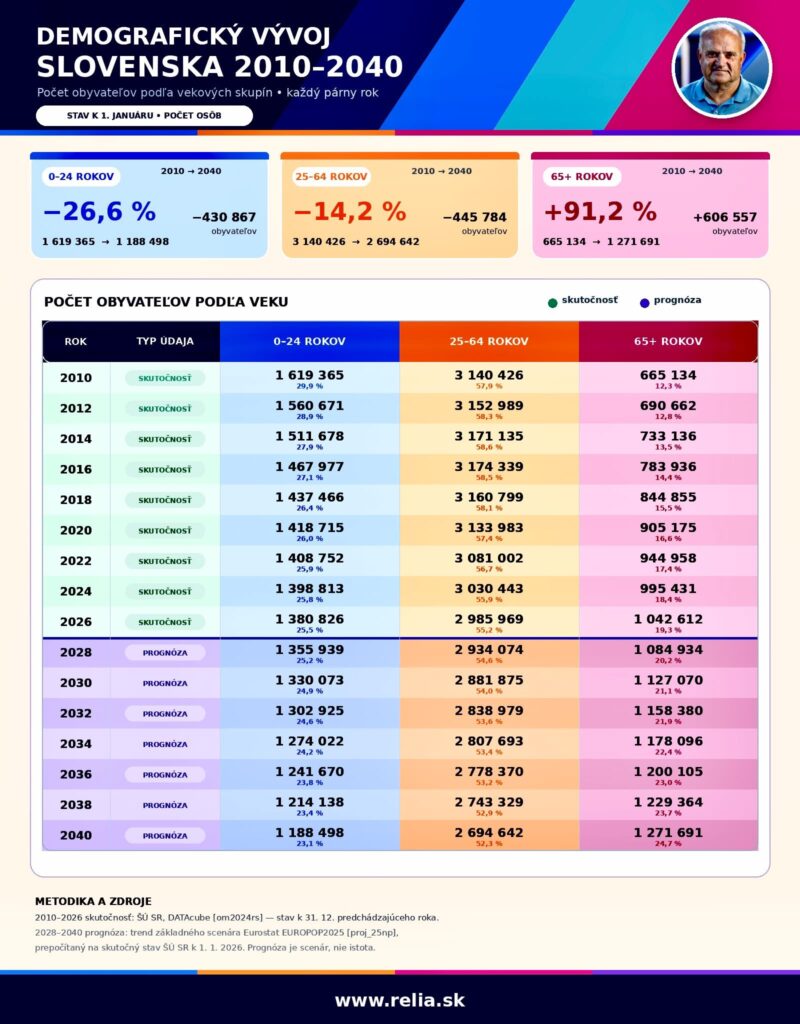
🔻 Úbytok pracujúcich: Počet obyvateľov v produktívnom veku (25-64 rokov) klesne do roku 2040 o 14,2 %. Z trhu práce tak zmizne viac ako 445-tisíc ľudí, ktorí by mali tvoriť hodnoty a platiť odvody.
🔻 Menej mladých: Generácia vo veku 0-24 rokov, naša budúcnosť, klesne o hrozivých 26,6 % (mínus 430-tisíc ľudí).
🔺 Extrémny nárast seniorov: Naopak, skupina ľudí nad 65 rokov vzrastie o neuveriteľných 91,2 %. To znamená, že nám pribudne vyše 606-tisíc dôchodcov.
Záver je matematicky úplne jasný: S budúcimi dôchodkami od štátu bude obrovský problém. Bude tu chýbať masa pracujúcich ľudí, ktorí by dokázali financovať tak enormný nárast počtu dôchodcov.
Ako sa k tomuto faktu postaviť? V praxi máme pred sebou 3 základné scenáre, ktoré si klient môže vybrať:
🛑 Scenár 1: Pštrosia politika (Neriešim a nezaujímam sa) Klient pred problémom zatvára oči. Spolieha sa na to, že „štát sa predsa musí postarať“. Výsledok? Extrémny prepad životnej úrovne v starobe, odkázanosť na pomoc rodiny alebo štátne minimum, ktoré sotva pokryje základné životné potreby. Toto je cesta k dôchodkovej chudobe.
⚠️ Scenár 2: Alibistický prístup (Uvidíme, nejako bude) Klient si povie, že niečo predsa len má. Odvádza do 1. piliera, má založený nejaký 2. pilier (často v konzervatívnych fondoch) a platí si „niečo“ do 3. piliera, lebo mu prispieva zamestnávateľ. Výsledok? O niečo lepšie ako prvý scenár, ale stále obrovská neistota. Na dôstojnú starobu plnú cestovania a pokoja to však stačiť nebude.
✅ Scenár 3: Proaktívny prístup (Budujem si svoj privátny pilier) Klient pochopí demografickú realitu a preberá plnú zodpovednosť za svoju budúcnosť. Zaujíma sa o to, ako má nastavené prvé tri piliere, no predovšetkým si aktívne buduje svoj vlastný privátny 4. pilier. Začne dlhodobo a pravidelne investovať. Tu však prichádza kľúčová otázka: Kam?
📈 Sila zloženého úročenia v praxi: ETF vs. Realitný fond vs. Banka
Pozrime sa na jednoduchý príklad. Predstavte si, že si budete odkladať 100 € mesačne po dobu 25 rokov. Z vlastného vrecka teda celkovo vložíte 30 000 €.
Aký bude výsledok pri rôznych stratégiách?
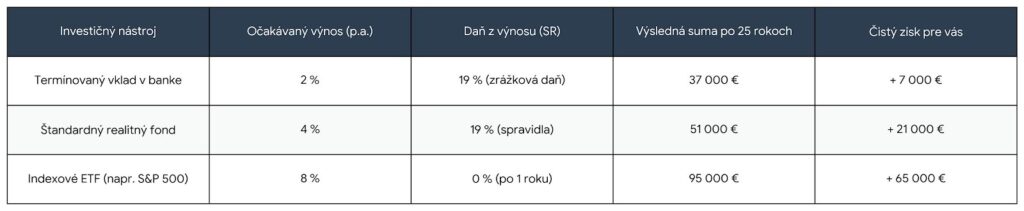
(Poznámka: Výpočty sú orientačné a nezohľadňujú infláciu, slúžia na ilustráciu zloženého úročenia.)
Rozdiel je priepastný! Kým v banke peniaze ledva ochránite pred infláciou a v realitnom fonde si slušne prilepšíte, len pri dlhodobom investovaní do diverzifikovaných ETF fondov váš majetok skutočne znásobíte. Prečo? Pretože vďaka tzv. časovému testu na Slovensku neplatíte po jednom roku držania z ETF fondov žiadnu daň zo zisku. Zostáva vám všetko.
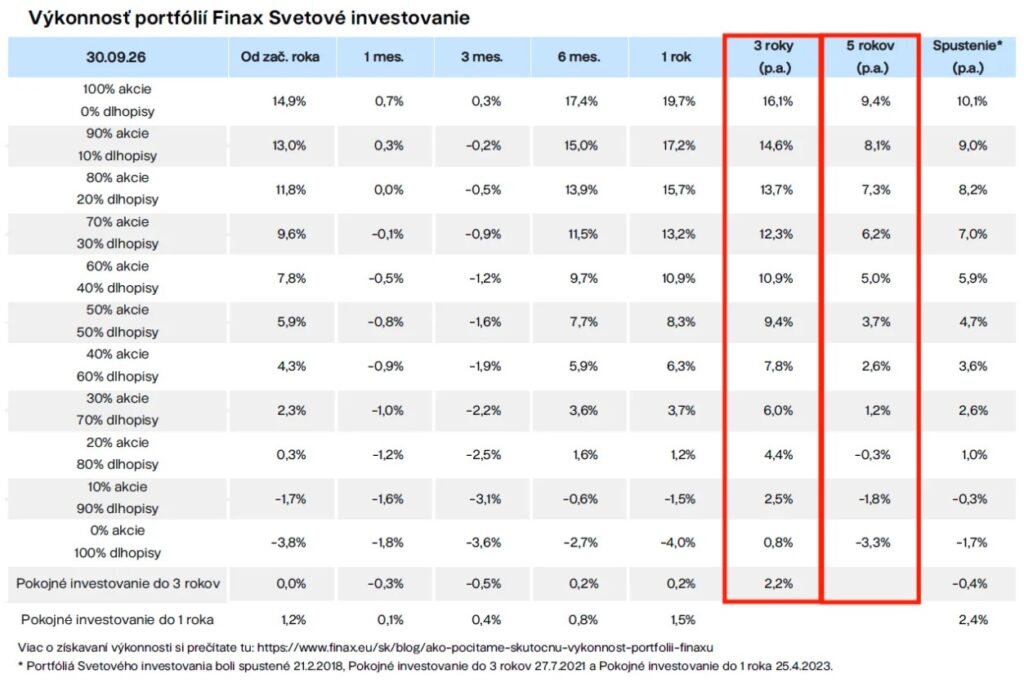
📊 Pozrite si reálne zhodnotenia u jedného z našich partnerov k 30.09.2026:
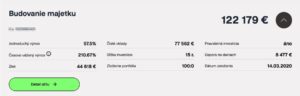
Ako to vyzerá reálne u našich klientov v praxi? Pozrite si reálne účty našich klientov:
📈 Účet založený 07.08.2019
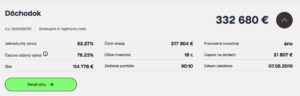
📈 Účet založený 16.08.2019
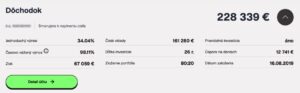
📈 Účet založený 12.11.2020
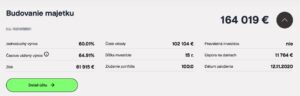
📈 Účet založený 14.03.2020
✅ ETF fondy: Kumulácia majetku s obrovskými výhodami – výnosy sú oslobodené od daní (po splnení časového testu), poplatky sú minimálne, riziko je široko diverzifikované naprieč globálnym trhom. Toto je jediná cesta k skutočnej finančnej slobode a nezávislosti na štáte.
💡 Záver pre nás
Úlohou špičkového finančného konzultanta nie je len predávať produkty, ale prinášať riešenia založené na faktoch.
Tieto demografické nožnice sa roztvárajú a čas hrá proti tým, ktorí čakajú. Komunikujme s klientmi otvorene, ukazujme im tieto tvrdé dáta a pomôžme im prejsť z prvých dvoch scenárov do toho tretieho. Ich budúce „ja“ sa im za to poďakuje. 🚀🌍
🔗 ZDROJE DÁT:
- Grafika a demografická prognóza prebratá z portálu www.relia.sk
- Daňové a odvodové tipy Jozefa Mihála (Facebook)